
Redakcja datario.pl
Na datario.pl pomagamy wykorzystać w pełni potencjał technologii i danych. Pokazujemy, jak używać dashboardów, AI i nowych technologii, by pracować mądrzej każdego dnia.
Remanent, czyli spis z natury, to zestawienie towarów, materiałów i wyrobów, które firma rozliczająca się na PKPiR ma na stanie w danym dniu. Sporządzasz go dla podatku dochodowego i nie wpisujesz do niego środków trwałych ani wyposażenia. Wartość spisu zmienia twój podatek: wyższy remanent końcowy to niższe koszty roku, a nierzetelny spis grozi grzywną do 240 stawek dziennych.
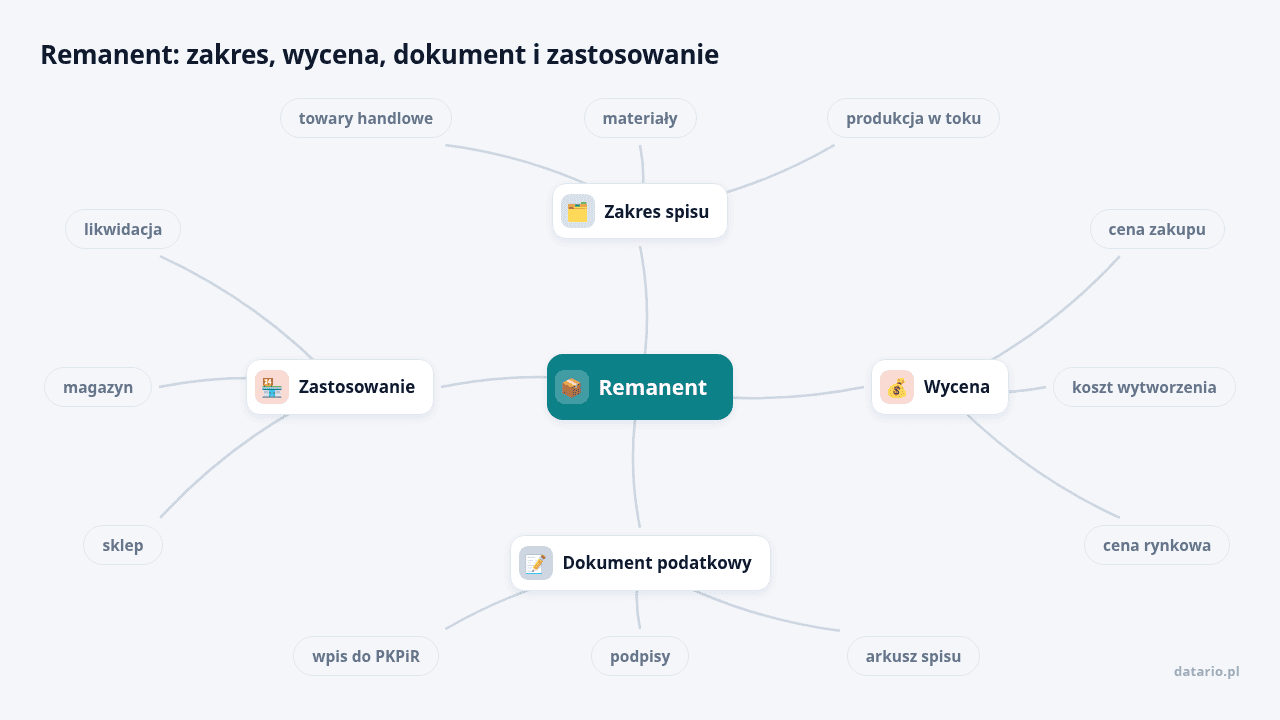
Spis z natury, potocznie remanent, wykazuje składniki majątku pozostające na stanie firmy w określonym dniu. Obowiązek dotyczy przedsiębiorców prowadzących PKPiR, czyli podatkową księgę przychodów i rozchodów. Wartość spisu bezpośrednio wpływa na koszty uzyskania przychodów, a przez to na podatek.
Od 1 stycznia 2026 r. zasady spisu określa rozporządzenie Ministra Finansów i Gospodarki z 6 września 2025 r. w sprawie prowadzenia PKPiR (Rozporządzenie Ministra Finansów i Gospodarki, 2025). Stan prawny: styczeń 2026.
Spis obejmuje:
Wyposażenia, środków trwałych, mebli, komputerów ani samochodów do remanentu podatkowego nie wpisujesz. Wyjątkiem jest osobny spis dla celów VAT przy likwidacji działalności (Biznes.gov.pl, 2026).
Remanent obejmuje wybrane zapasy i służy podatkowi dochodowemu, a inwentaryzacja ustala stan całego majątku firmy.
| Kryterium | Remanent w PKPiR | Inwentaryzacja |
|---|---|---|
| cel | wartość zapasów dla podatku dochodowego | rzeczywisty stan majątku i zobowiązań |
| podstawa | przepisy o PKPiR | ustawa o rachunkowości lub procedury wewnętrzne |
| zakres | towary, materiały, produkcja, braki, odpady | także środki trwałe, gotówka, należności |
| skutek | wpływa na dochód podatkowy | uzgadnia księgi ze stanem faktycznym |
Firmy prowadzące księgi rachunkowe robią inwentaryzację i nie sporządzają remanentu w rozumieniu PKPiR.
Porada datario.pl: w sklepie możesz połączyć inwentaryzację magazynu z remanentem. Dodaj w arkuszu kolumnę „objęte spisem podatkowym”, a pozycje do PKPiR wydzielisz jednym filtrem.
Remanent robisz na koniec każdego roku podatkowego oraz przy kilku zdarzeniach w trakcie działalności. Przedsiębiorca prowadzący PKPiR sporządza spis:
Podstawa prawna każdego z tych obowiązków: rozporządzenie w sprawie prowadzenia PKPiR (Rozporządzenie Ministra Finansów i Gospodarki, 2025), stan na styczeń 2026.
Remanent początkowy pokazuje stan na początku okresu, a końcowy zamyka rok. Przy roku kalendarzowym sporządzasz go na 31 grudnia, przed rozpoczęciem sprzedaży w nowym roku. Wartość remanentu końcowego staje się remanentem początkowym kolejnego roku. Gdy nie masz żadnych zapasów, sporządzasz spis zerowy i wpisujesz do PKPiR 0 zł (Biznes.gov.pl, 2026).
Przy przejściu z PKPiR na ryczałt zamykasz księgę, sporządzasz spis zapasów i ustalasz dochód za okres rozliczany według dotychczasowych zasad. Ryczałtowcy nie prowadzą PKPiR, jednak przy rozpoczęciu działalności sporządzają spis, jeśli mają towary lub materiały (Biznes.gov.pl, 2026).
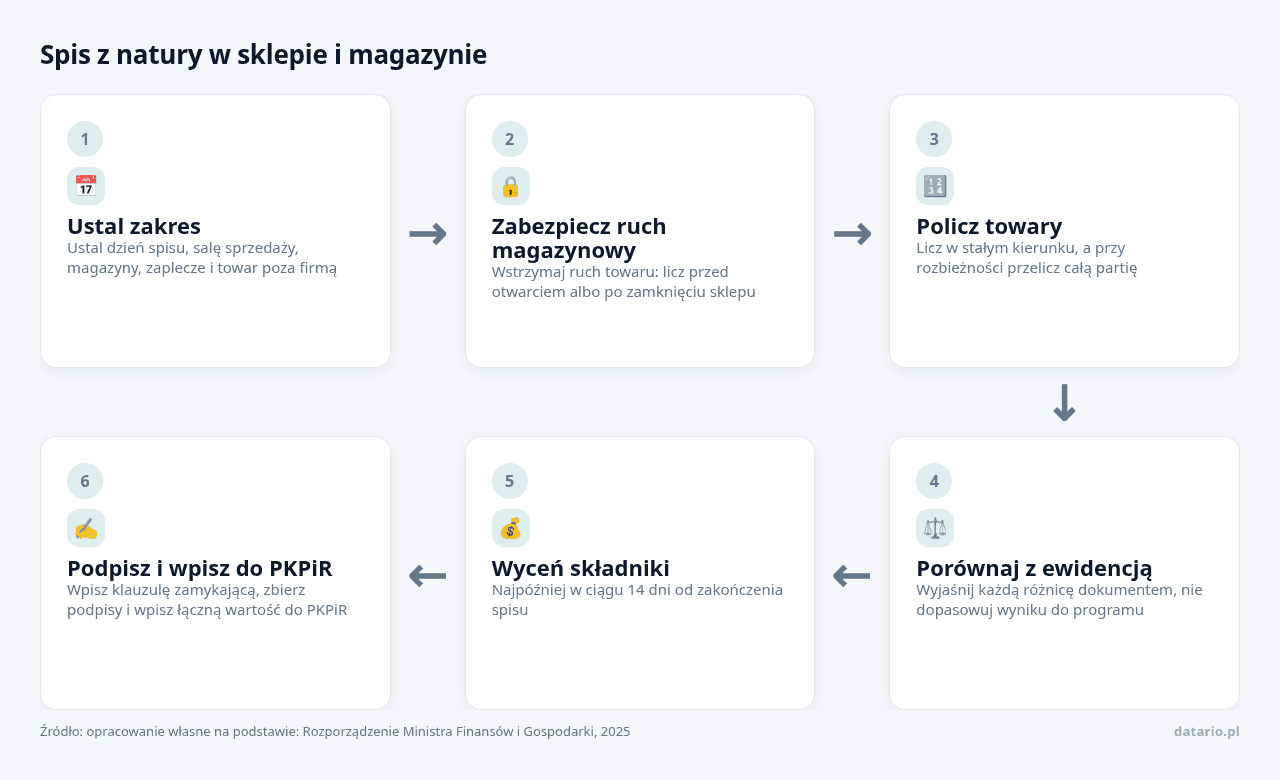
Remanent zrobisz w 9 krokach, od ustalenia dnia spisu po wpis do PKPiR.
Nie dopasowuj wyniku liczenia do stanu z programu, bo spis z natury ma pokazać to, co fizycznie leży na półkach. Dokumentu nie wysyłasz do urzędu skarbowego. Przechowujesz go przez 5 lat od końca roku, w którym upłynął termin płatności podatku (Biznes.gov.pl, 2026).
Urzędowego wzoru remanentu w PDF nie ma, więc układ dobierasz sam (Biznes.gov.pl, 2026). Arkusz musi zawierać:
Program księgowy, na przykład wFirma, pomoże wycenić pozycje i przenieść sumę do księgi, jednak za zgodność ze stanem faktycznym odpowiadasz ty. Opis „odzież” czy „akcesoria” jest zbyt ogólny, a sam kod towaru też go nie zastąpi.
Porada datario.pl: przy drogich i szybko rotujących produktach licz we dwie osoby. Jedna odczytuje nazwę i ilość, druga zapisuje, dzięki czemu rzadziej pomylisz podobne kody.
Wklej ten prompt do ChatGPT, Gemini, Claude albo innego czatu AI i wpisz swoje informacje w miejsca w nawiasach. Danych wrażliwych lepiej tam nie podawać.
Z tym poleceniem ułożysz plan spisu pod układ własnego sklepu lub magazynu, z podziałem na strefy i osoby, zanim w dniu remanentu ktoś zacznie liczyć.
Prowadzę firmę na PKPiR i muszę zrobić remanent na [DZIEŃ SPISU]. Mój towar to [RODZAJ TOWARU I PRZYBLIŻONA LICZBA POZYCJI].
Towar leży w tych miejscach: [LOKALIZACJE, NP. SALA SPRZEDAŻY, ZAPLECZE, MAGAZYN].
Do liczenia mam [LICZBA OSÓB] i nie chcę zamykać sprzedaży dłużej, niż to konieczne.
Zaproponuj 2 albo 3 warianty organizacji spisu, różniące się podziałem na strefy i porą liczenia.
Przy każdym wariancie wskaż, gdzie w moich warunkach najłatwiej o pomyłkę: towar w kilku miejscach, kartony zbiorcze, zwroty, rzeczy odłożone dla klientów, towar uszkodzony albo obcy.
Podpowiedz, które pozycje warto liczyć we dwie osoby i jak oznaczać policzone strefy.
Na koniec zadaj mi pytania o to, czego nie wiesz o mojej firmie, zanim polecisz jeden wariant.
Nie podawaj przepisów ani kwot, których nie jesteś pewien. Pisz prostym językiem.Towary handlowe i materiały wyceniasz według ceny zakupu, ceny nabycia albo niższej ceny rynkowej z dnia spisu. Cena nabycia obejmuje koszty związane z zakupem, takie jak transport czy ubezpieczenie w drodze. Wyroby gotowe, półwyroby i braki wyceniasz według kosztu wytworzenia, odpady według oszacowanej wartości (Rozporządzenie Ministra Finansów i Gospodarki, 2025). Czynny podatnik VAT z prawem do odliczenia stosuje ceny netto, pozostali brutto (Biznes.gov.pl, 2026).
Remanent końcowy obliczysz, mnożąc ilość każdej pozycji przez jej cenę jednostkową i sumując wyniki. Przykład: 80 sztuk po 25 zł daje pozycję o wartości 2000 zł.
Koszty uzyskania przychodów liczysz tak:
remanent początkowy + zakupy + koszty uboczne zakupu + minus remanent końcowy + pozostałe wydatkiWyższy remanent końcowy oznacza niższe koszty roku i wyższy dochód, dlatego zawyżenie lub zaniżenie spisu zmienia podatek.
Remanent likwidacyjny sporządzony dla PIT nie tworzy osobnego podatku od wartości towarów (Biznes.gov.pl, 2026). Jego wartość wpływa na dochód rozliczany w zeznaniu rocznym.
Przy likwidacji rozróżnij trzy dokumenty:
Podatek może wynikać ze spisu VAT, który obejmuje też wyposażenie i środki trwałe, jeśli przy zakupie odliczyłeś VAT. Podstawą opodatkowania jest cena nabycia, a przy jej braku koszt wytworzenia. Spis VAT wykazujesz w informacji za okres obejmujący dzień zaprzestania działalności (Biznes.gov.pl, 2026).
Porada datario.pl: już przy zakupie oznaczaj w ewidencji sprzęt z odliczonym VAT. Przy likwidacji przygotujesz spis VAT jednym filtrem.
Przepisy nie przewidują jednej stałej kary za błąd w remanencie. Nierzetelne prowadzenie księgi, czyli wykazanie danych niezgodnych z rzeczywistością, grozi grzywną do 240 stawek dziennych. Wadliwość, czyli uchybienia formalne, może być wykroczeniem skarbowym (Kodeks karny skarbowy, 2025).
Największe ryzyko niesie celowe zaniżenie ilości lub wartości zapasów. Pomyłkę wykrytą przed kontrolą popraw i zachowaj dokumentację korekty.
Sklep z odzieżą ma około 1200 pozycji. Przy spisie ręcznym pracownik przepisuje kody z arkusza, wpisuje ilości, a potem porównuje je z programem magazynowym. Po zmianie proces wygląda tak:
Skaner skraca etap przepisywania kodów, bo sam identyfikuje pozycję. Sztuki nadal liczysz fizycznie i nadal podpisujesz dokumentację. Uniwersalnej oszczędności czasu dla takiego sklepu nikt rzetelnie nie zmierzył, więc policz ją u siebie. Więcej o tym procesie znajdziesz w materiale o automatyzacji inwentaryzacji w sklepie.
Porada datario.pl: zmierz czas spisu jednej strefy ręcznie i drugiej, porównywalnej, ze skanerem. Przelicz wynik na całą liczbę pozycji i dopiero wtedy zdecyduj o wdrożeniu.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Kody GTU to oznaczenia od GTU_01 do GTU_13, które czynny podatnik VAT wpisuje w pliku…
Prowadzisz agencję marketingową, sprzedajesz subskrypcje SaaS lub świadczysz usługi konsultingowe dla zagranicznych klientów? Wiesz już,…
Od kwietnia 2026 roku świat polskiej przedsiębiorczości przechodzi kolejną cyfrową rewolucję. Kasa fiskalna online –…