
Redakcja datario.pl
Na datario.pl pomagamy wykorzystać w pełni potencjał technologii i danych. Pokazujemy, jak używać dashboardów, AI i nowych technologii, by pracować mądrzej każdego dnia.
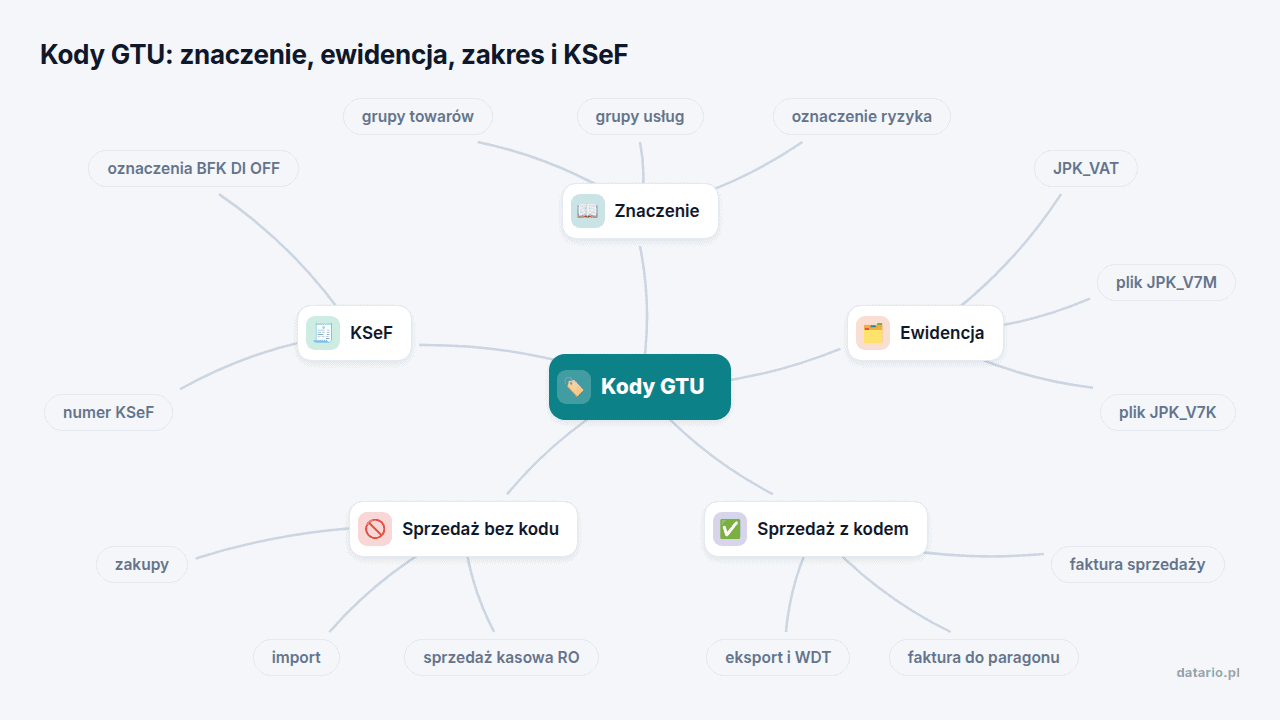
Kody GTU to oznaczenia od GTU_01 do GTU_13, które czynny podatnik VAT wpisuje w pliku JPK_V7M albo JPK_V7K przy sprzedaży wybranych towarów i usług. Przypisuje je według klasyfikacji CN i PKWiU. KSeF i nowa struktura JPK_V7(3) obowiązująca od lutego 2026 r. ich nie zlikwidowały. Na fakturze kody nie są obowiązkowe, liczy się ewidencja, a za poprawny kod w niej odpowiadasz Ty.
GTU to skrót od „grupy towarów i usług”. Oznaczenia wpisujesz w ewidencji sprzedaży przy dostawach towarów i usługach, które fiskus uważa za ryzykowne. Trafiają do JPK_VAT z deklaracją, czyli elektronicznego pliku, w którym czynny podatnik VAT wysyła urzędowi skarbowemu ewidencję zakupów i sprzedaży razem z deklaracją. Przy rozliczeniu miesięcznym jest to plik JPK_V7M, przy kwartalnym JPK_V7K.
Podstawą prawną jest § 10 ust. 3 rozporządzenia Ministra Finansów, Inwestycji i Rozwoju z 15 października 2019 r. w sprawie szczegółowego zakresu danych zawartych w deklaracjach podatkowych i w ewidencji w zakresie podatku od towarów i usług (Dz.U. 2019 poz. 1988 ze zm.). Minister wydał je na podstawie art. 99 ust. 13b i art. 109 ust. 14 ustawy o VAT (Sejm RP, ISAP, 2019). Rozporządzenie posługuje się samymi oznaczeniami od „01” do „13”, a przedrostek GTU_ pochodzi ze struktury pliku JPK. Kody obowiązują dla okresów rozliczeniowych od 1 października 2020 r. (podatki.biz, 2020).
Rozporządzenie opisuje grupy za pomocą dwóch klasyfikacji:
Na kodach PKD, które masz wpisane w CEIDG, GTU nie opiera się wcale.
Polska ma lukę w VAT, czyli różnicę między podatkiem należnym a faktycznie pobranym, wyższą od średniej unijnej (Komisja Europejska, 2025). Szczegółowe oznaczanie transakcji w JPK to jedno z narzędzi, którymi administracja analizuje ryzyko. Wpływu samych kodów GTU na wielkość luki nikt jednak nie potwierdził.
Opisy pochodzą z § 10 ust. 3 rozporządzenia (Sejm RP, ISAP, 2019; stan na listopad 2026).
| Kod | Co obejmuje | Przykład w sklepie internetowym |
|---|---|---|
| GTU_01 | napoje alkoholowe w rozumieniu przepisów akcyzowych (alkohol etylowy, piwo, wino, napoje fermentowane, wyroby pośrednie) | sklep z winem lub piwem rzemieślniczym |
| GTU_02 | towary z art. 103 ust. 5aa ustawy o VAT (paliwa) | w e-handlu rzadko, głównie hurtownie paliw |
| GTU_03 | olej opałowy oraz wybrane oleje i preparaty smarowe (CN od 2710 19 71 do 2710 19 99, 2710 20 90, pozycja 3403, z wyłączeniami) | sklep motoryzacyjny z olejem silnikowym |
| GTU_04 | wyroby tytoniowe, susz tytoniowy, płyn do e-papierosów, wyroby nowatorskie | sklep z liquidami |
| GTU_05 | odpady z poz. od 79 do 91 załącznika nr 15 do ustawy o VAT | sprzedaż złomu lub makulatury |
| GTU_06 | urządzenia elektroniczne, części i materiały do nich z poz. od 7 do 9, od 59 do 63, 65, 66, 69 oraz od 94 do 96 załącznika nr 15 | sklep z elektroniką, zależnie od kodu CN towaru |
| GTU_07 | pojazdy i części samochodowe o kodach CN od 8701 do 8708 oraz CN 8708 10 | sklep z częściami samochodowymi |
| GTU_08 | metale szlachetne i nieszlachetne z poz. od 1 do 3 załącznika nr 12 oraz poz. od 12 do 25, od 33 do 40, 45, 46, 56 i 78 załącznika nr 15 | sklep z materiałami jubilerskimi, po sprawdzeniu kodu CN |
| GTU_09 | leki, środki spożywcze specjalnego przeznaczenia żywieniowego i wyroby medyczne objęte obowiązkiem zgłoszenia z Prawa farmaceutycznego | sklep medyczny |
| GTU_10 | budynki, budowle i grunty | sprzedaż nieruchomości firmy |
| GTU_11 | przenoszenie uprawnień do emisji gazów cieplarnianych | w e-handlu praktycznie nie występuje |
| GTU_12 | usługi niematerialne: doradcze, księgowe, prawne, zarządcze, szkoleniowe, marketingowe, firm centralnych, reklamowe, badania rynku i opinii, B+R | sklep sprzedający szkolenia online albo usługi reklamowe partnerom |
| GTU_13 | wybrane usługi transportowe i gospodarki magazynowej | sklep świadczący odpłatnie usługi magazynowe dla innych firm |
Przy GTU_03, GTU_06, GTU_07 i GTU_08 o wyborze kodu częściej przesądza kod CN od dostawcy niż nazwa produktu w sklepie.
Porada datario.pl: przypisz kod GTU do kartoteki towaru raz, na podstawie kodu CN od dostawcy, zamiast wybierać go ręcznie przy każdej fakturze. Brak kodu CN w kartotece traktuj jako sygnał ostrzegawczy, bo bez niego nie obronisz swojej decyzji przy towarach z pogranicza grup.
Oznaczenie GTU obowiązuje czynnego podatnika VAT składającego JPK_V7M albo JPK_V7K, przy jego własnej sprzedaży objętej § 10 ust. 3 rozporządzenia (Sejm RP, ISAP, 2019; Ministerstwo Finansów, 2026; stan na listopad 2026). Nie każdy sprzedawca musi więc stosować kody GTU. Podatnik zwolniony z VAT nie składa JPK_V7, więc ich nie używa. Kodów nie potrzebuje też firma, która nie sprzedaje niczego z listy.
Oznaczasz GTU przy (Ministerstwo Finansów, 2026):
Bez GTU zostają (Ministerstwo Finansów, 2026):
Jeden dokument może mieć kilka kodów naraz, np. olej opałowy dostaje jednocześnie GTU_02 i GTU_03 (Ministerstwo Finansów, 2026). Szczegóły opodatkowania transakcji zagranicznych znajdziesz w zestawieniu stawek VAT w sprzedaży internetowej.
GTU na fakturze to informacja od sprzedawcy, do której grupy towarów i usług należy dana pozycja. Ministerstwo pisze wprost: „Nie ma obowiązku aby na fakturze zawierać oznaczenia GTU_01 do GTU_13” (Ministerstwo Finansów, 2026). Wiele programów i tak drukuje kody na fakturach, bo ułatwia to pracę biura rachunkowego.
KSeF, czyli Krajowy System e-Faktur, obowiązuje według harmonogramu (Ministerstwo Finansów, 2026; stan na listopad 2026):
Od rozliczenia za luty 2026 r. składasz JPK_V7M(3) albo JPK_V7K(3) (Ministerstwo Finansów, 2026). Zmiany wprowadziły rozporządzenia nowelizujące, m.in. Dz.U. 2024 poz. 13 i Dz.U. 2025 poz. 1800 (Sejm RP, ISAP, 2025). W pliku przy każdej fakturze wpisujesz numer KSeF albo jedno z oznaczeń (Andersen, 2025):
Kody GTU zostają bez zmian, a nowe oznaczenia ich nie zastępują (Andersen, 2025).
Porada datario.pl: zapytaj dostawcę programu do fakturowania, jak przenosi GTU z kartoteki do pliku JPK_V7(3), i sprawdź pierwszy plik po zmianie pozycja po pozycji. Za oznaczenie w ewidencji odpowiadasz Ty, a program tej odpowiedzialności nie przejmie.
GTU_06 obejmuje elektronikę oraz części i materiały z pozycji załącznika nr 15 wymienionych w tabeli (Sejm RP, ISAP, 2019). Folia stretch mieści się w poz. 9 załącznika nr 15, więc jej sprzedaż oznaczasz GTU_06, nawet jeśli elektroniki nie sprzedajesz (Ministerstwo Finansów, 2026).
GTU_07 stosujesz przy dostawie pojazdów i części samochodowych o kodach CN od 8701 do 8708 (Ministerstwo Finansów, 2026). O kwalifikacji części decyduje kod CN, a nazwa w sklepie nie ma tu znaczenia.
Usługi transportowe i magazynowe oznaczasz kodem GTU_13 wyłącznie w zakresie grupowań PKWiU wskazanych w § 10 ust. 3 rozporządzenia. Bez kodu zostaje kompleksowa spedycja oraz transport doliczony do ceny towaru, np. koszt dostawy opisany w regulaminie Twojego sklepu (Ministerstwo Finansów, 2026).
Ministerstwo przypisuje usługom z GTU_12 kody PKWiU i każe czytać przepis „względnie szeroko, uwzględniając faktyczną treść świadczonej usługi” (Ministerstwo Finansów, 2026). Kod PKD z CEIDG o niczym tu nie przesądza.
Prompt do skopiowania: sprawdzi się w każdym czacie AI, na przykład w ChatGPT, Gemini czy Claude. Uzupełnij nawiasy własnymi danymi, ale bez informacji poufnych.
Wklej to polecenie razem z listą swoich produktów i usług, a model pomoże Ci wyłapać pozycje z pogranicza grup, zanim trafią do JPK z wybranym na oko kodem.
Prowadzę [RODZAJ SPRZEDAŻY, NP. SKLEP INTERNETOWY Z CZĘŚCIAMI I CHEMIĄ SAMOCHODOWĄ] i jestem czynnym podatnikiem VAT.
Moje produkty i usługi z kodami CN lub PKWiU, jeśli je znam: [LISTA POZYCJI].
Oprócz sprzedaży towarów świadczę też: [USŁUGI DODATKOWE, NP. MAGAZYNOWANIE DLA INNYCH FIRM, SZKOLENIA, REKLAMA DLA PARTNERÓW].
Przejdź po kolei przez te pozycje i wskaż, które mogą podlegać GTU_03, GTU_06, GTU_07, GTU_08, GTU_12 lub GTU_13.
Przy każdej pozycji napisz, od jakiego kodu CN lub PKWiU zależy decyzja i czego brakuje mi do jej podjęcia.
Wypisz pozycje z mojej oferty, które mogą zaskoczyć tak jak folia stretch w GTU_06.
Zaproponuj 2 warianty reguł do kartoteki: ostrożny i prosty, z ich ryzykami.
Na koniec ułóż listę pytań do mojego księgowego i zaznacz, co muszę sprawdzić w § 10 ust. 3 rozporządzenia lub na podatki.gov.pl.| Nieporozumienie | Jak jest naprawdę |
|---|---|
| „GTU musi być na fakturze” | obowiązek dotyczy ewidencji JPK_VAT (Ministerstwo Finansów, 2026) |
| „Sprzedaję konsumentom, więc GTU mnie nie dotyczy” | sprzedaż w RO jest bez GTU, faktura do paragonu (FP) wymaga oznaczenia (Ministerstwo Finansów, 2026) |
| „Koszt wysyłki to GTU_13” | transport w ramach dostawy towaru nie jest oznaczany (Ministerstwo Finansów, 2026) |
| „GTU dotyczy też zakupów” | dotyczy wyłącznie sprzedaży podatnika |
| „GTU_06 to tylko elektronika” | obejmuje też np. folię stretch (Ministerstwo Finansów, 2026) |
| „KSeF zlikwidował GTU” | GTU nadal jest w JPK_V7(3) (Andersen, 2025) |
Błędny kod poprawiasz, zastępując wpis albo robiąc storno, czyli zapis odwracający błąd, i nowy zapis (Ministerstwo Finansów, 2026). Najwięcej pomyłek bierze się z oceny towaru po nazwie, bez sprawdzenia kodu CN.
Porada datario.pl: przy usługach niejasnych, np. „kampania reklamowa z wysyłką próbek”, ustal z księgowym regułę na piśmie i zapisz ją w opisie usługi w kartotece. Gdy urząd zapyta o oznaczenie, pokażesz stałą regułę uzgodnioną z księgowym, a decyzja nie będzie zależała od jednego pracownika.
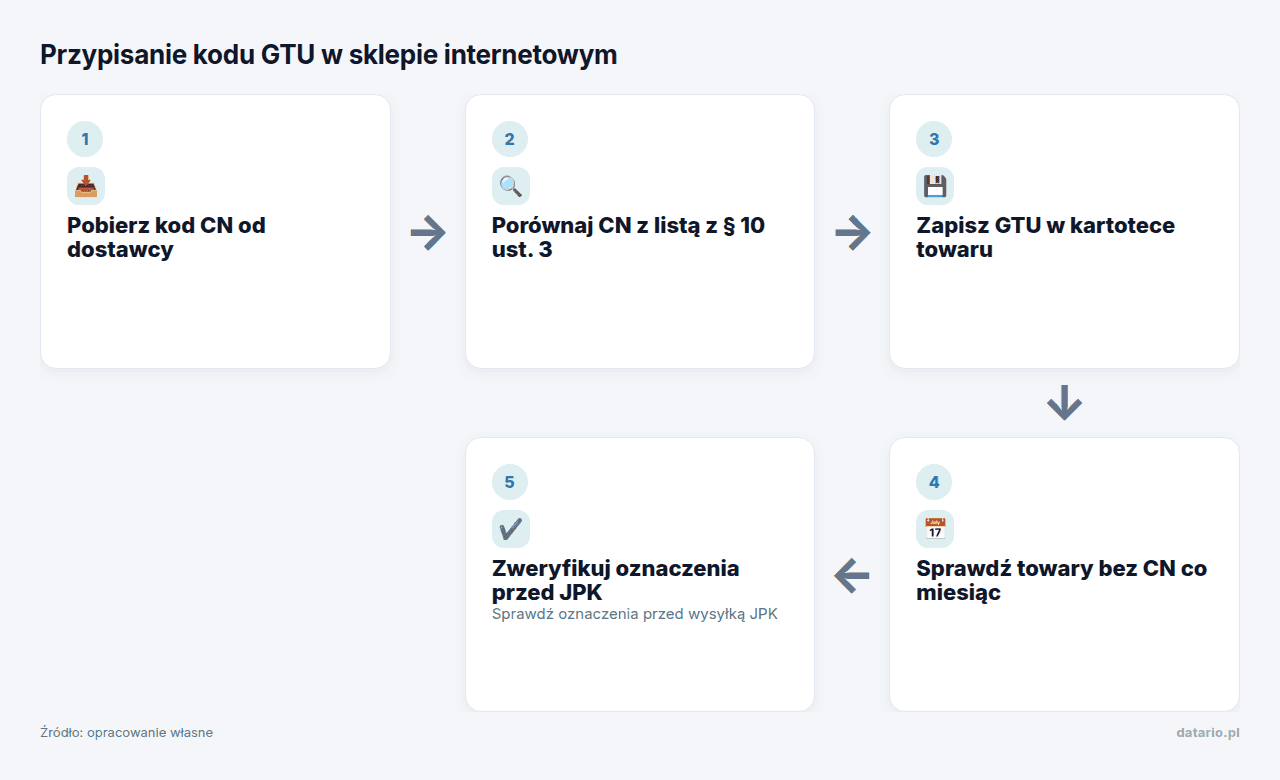
Ten schemat sprawdzi się, gdy porządkujesz kartotekę produktów, np. przy okazji przygotowań do wymogów bezpieczeństwa produktów:
Formuła do kroku drugiego w polskim Excelu, przy kodzie CN w kolumnie B:
=JEŻELI(B2="";"BRAK CN";JEŻELI(ORAZ(WARTOŚĆ(LEWY(B2;4))>=8701;WARTOŚĆ(LEWY(B2;4))<=8708);"GTU_07";JEŻELI(LEWY(B2;4)="2710";"SPRAWDŹ GTU_03";"")))Reguła w arkuszu przenosi decyzję z wystawiania faktury na moment dodania towaru do kartoteki, więc podejmujesz ją raz. Zanim uznasz zmianę za oszczędność, zmierz czas ręcznej weryfikacji w jednym miesiącu i porównaj go z czasem kontroli raportu w kolejnym.
Kod GTU na fakturze to informacja od sprzedawcy, do której grupy towarów i usług należy dana pozycja. Przepisy nie wymagają go na fakturze, co Ministerstwo Finansów potwierdza wprost (Ministerstwo Finansów, 2026; stan na listopad 2026). Obowiązek dotyczy ewidencji w pliku JPK_V7M albo JPK_V7K. Programy drukują kod na dokumencie głównie dlatego, że ułatwia to pracę biuru rachunkowemu.
Nie. Kody stosuje czynny podatnik VAT, który składa JPK_V7M albo JPK_V7K, i to wyłącznie przy własnej sprzedaży z listy w § 10 ust. 3 rozporządzenia (Dz.U. 2019 poz. 1988 ze zm.; stan na listopad 2026). Firma zwolniona z VAT nie składa JPK_V7, więc ich nie używa. Kodów nie potrzebuje też sprzedawca, który nie ma w ofercie niczego z listy.
Usługi transportowe i magazynowe oznaczasz kodem GTU_13, jednak tylko w zakresie grupowań PKWiU wskazanych w § 10 ust. 3 rozporządzenia, więc dokładny zakres sprawdź w samym przepisie. Kompleksowa spedycja zostaje bez kodu, podobnie jak koszt dostawy doliczony do ceny towaru w Twoim sklepie, bo jest częścią dostawy towaru (Ministerstwo Finansów, 2026).
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Remanent, czyli spis z natury, to zestawienie towarów, materiałów i wyrobów, które firma rozliczająca się…
Prowadzisz agencję marketingową, sprzedajesz subskrypcje SaaS lub świadczysz usługi konsultingowe dla zagranicznych klientów? Wiesz już,…
Od kwietnia 2026 roku świat polskiej przedsiębiorczości przechodzi kolejną cyfrową rewolucję. Kasa fiskalna online –…