
Redakcja datario.pl
Na datario.pl pomagamy wykorzystać w pełni potencjał technologii i danych. Pokazujemy, jak używać dashboardów, AI i nowych technologii, by pracować mądrzej każdego dnia.
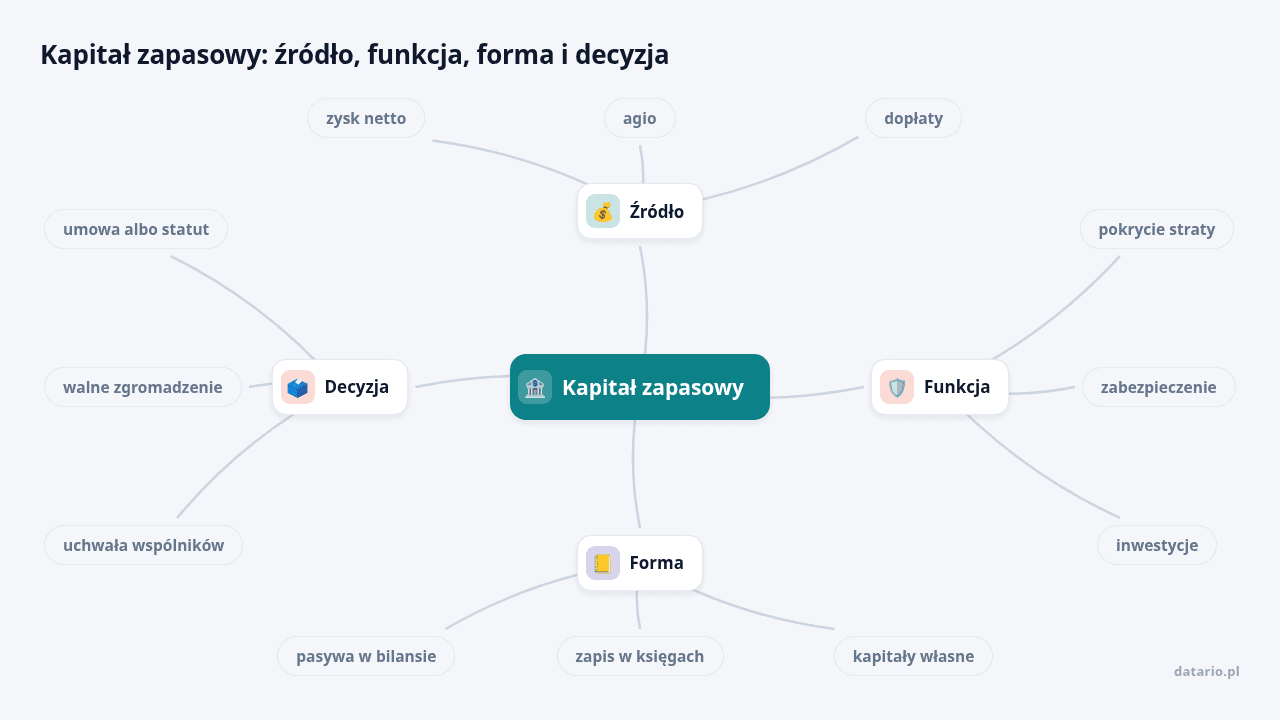
Kapitał zapasowy to część kapitałów własnych zasilana zyskiem netto i agio, czyli nadwyżką ceny emisyjnej nad wartością nominalną udziałów lub akcji. Służy przede wszystkim pokryciu straty, a kapitał rezerwowy tworzysz na konkretny cel wskazany w umowie, statucie albo uchwale. Spółka akcyjna musi przekazywać na kapitał zapasowy co najmniej 8% zysku, dopóki nie osiągnie on jednej trzeciej kapitału zakładowego. W spółce z o.o. taki obowiązek wynika wyłącznie z umowy albo uchwały wspólników.
Kapitał zapasowy należy do kapitałów własnych, czyli tej części finansowania spółki, która pochodzi od właścicieli i z wypracowanych zysków. Powstaje przede wszystkim z:
Kapitał zapasowy to zapis w księgach, który pokazuje, jaką część kapitałów własnych przypisano do określonego źródła lub celu. Spółka nie trzyma tych środków na osobnym rachunku bankowym i może z nich finansować bieżącą działalność, inwestycje albo spłatę zobowiązań. Ustawa o rachunkowości wymaga, by spółka ujmowała kapitały własne według ich rodzajów i zasad wynikających z przepisów, statutu albo umowy spółki (Ustawa o rachunkowości, stan na 2026 r.).
Inaczej wygląda to w spółkach osobowych, bo kapitał zakładowy występuje tylko w spółkach kapitałowych. Spółka komandytowa nie ma go w rozumieniu Kodeksu spółek handlowych: wspólnicy wnoszą do niej wkłady określone w umowie, a w księgach spółka wykazuje kapitał podstawowy albo wkłady wspólników. Kapitał zapasowy może utworzyć, jeśli przewiduje to umowa lub uchwała wspólników, jednak ustawowy mechanizm z art. 396 KSH jej nie dotyczy.
W spółce z o.o. kapitał zapasowy jest co do zasady fakultatywny, czyli dobrowolny (Biznes.gov.pl, 2021). Kodeks spółek handlowych nie nakazuje corocznego przekazywania na niego części zysku. Obowiązek może jednak wynikać z umowy spółki albo z uchwały wspólników. Umowa może określać:
Drugim źródłem jest agio. Gdy wspólnik obejmuje udział o wartości nominalnej 100 zł za 150 zł, nadwyżka 50 zł trafia na kapitał zapasowy (Kodeks spółek handlowych, art. 154 § 3, stan na 2026 r.). Kapitał zasilają też dopłaty, jeśli przewidują je umowa i uchwała wspólników.
Porada datario.pl: zanim przegłosujesz uchwałę o podziale zysku, przeczytaj postanowienia umowy spółki o kapitałach. Jeśli umowa wskazuje cel albo minimalny poziom kapitału zapasowego, uchwała musi te ograniczenia uwzględnić.
Spółka akcyjna musi tworzyć kapitał zapasowy na pokrycie straty. Co roku przekazuje na niego co najmniej 8% zysku za dany rok obrotowy, dopóki kapitał nie osiągnie co najmniej jednej trzeciej kapitału zakładowego (Kodeks spółek handlowych, art. 396 § 1, stan na 2026 r.). Statut albo uchwała walnego zgromadzenia mogą przewidywać dalsze odpisy.
Do kapitału zapasowego spółki akcyjnej trafiają również:
Część kapitału zapasowego odpowiadająca jednej trzeciej kapitału zakładowego może pokryć wyłącznie stratę wykazaną w sprawozdaniu finansowym. O pozostałej części decyduje walne zgromadzenie, z uwzględnieniem statutu i przepisów szczególnych (Kodeks spółek handlowych, art. 396 § 5, stan na 2026 r.).
Kapitał zapasowy pokrywa przede wszystkim stratę. Zależnie od dokumentów spółki możesz go też przeznaczyć na:
O konkretnym celu decydują rodzaj spółki, źródło kapitału, umowa albo statut oraz uchwała właściwego organu.
W spółce akcyjnej ten cel wynika wprost z art. 396 KSH. W spółce z o.o. możliwość pokrycia straty z kapitału zapasowego powinna wynikać z umowy spółki albo uchwały wspólników. Uchwała może też wskazać inne źródła:
Przeniesienie kapitału zapasowego na zakładowy przesuwa pozycje w kapitale własnym i nie daje spółce nowej gotówki. W spółce z o.o. wymaga to uchwały wspólników i wpisu do KRS (Krajowego Rejestru Sądowego). Nowe udziały obejmują zwykle dotychczasowi wspólnicy, proporcjonalnie do posiadanych udziałów (Kodeks spółek handlowych, art. 260, stan na 2026 r.; Biznes.gov.pl, 2021).
Środkami odpowiadającymi kapitałowi zapasowemu możesz sfinansować maszyny, oprogramowanie czy wyposażenie. Sam zakup księgujesz jako nabycie składnika aktywów i zapłatę albo powstanie zobowiązania. Kapitał zapasowy zmienia się dopiero wtedy, gdy właściwy organ zdecyduje o jego wykorzystaniu. Dekretacja, czyli zapis księgowy, zależy od uchwały, planu kont i polityki rachunkowości, więc jednego uniwersalnego wzoru nie ma.
W spółce z o.o. kwota do podziału może obejmować środki przeniesione z kapitałów zapasowego i rezerwowego utworzonych z zysku. Trzeba ją jednak pomniejszyć o niepokryte straty, udziały własne i kwoty, które ustawa albo umowa każe przekazać na kapitały (Kodeks spółek handlowych, art. 192, stan na 2026 r.).
Porada datario.pl: w spółce akcyjnej rozdziel w ewidencji ustawowe minimum kapitału zapasowego od nadwyżki ponad nie. Od razu widzisz, którą kwotą walne zgromadzenie może dysponować swobodniej.
Kapitał zapasowy służy ogólnemu zabezpieczeniu i pokryciu strat, a kapitał rezerwowy tworzy się na konkretny cel wskazany w statucie, umowie albo uchwale. Najbardziej sformalizowany jest kapitał zakładowy, bo każda jego zmiana wymaga zmiany umowy albo statutu i wpisu do KRS.
| Kryterium | Kapitał zakładowy | Kapitał zapasowy | Kapitał rezerwowy |
|---|---|---|---|
| źródło | udziały albo akcje | zysk, agio, dopłaty | najczęściej zysk |
| obowiązek w spółce z o.o. | tak, minimum 5000 zł | co do zasady brak | co do zasady brak |
| obowiązek w spółce akcyjnej | tak | do jednej trzeciej kapitału zakładowego | zależy od statutu albo uchwały |
| główny cel | podstawa kapitałowa spółki | pokrycie straty, zabezpieczenie | szczególne straty albo wydatki |
| gdzie widać wysokość | umowa albo statut i KRS | księgi i sprawozdanie finansowe | księgi i sprawozdanie finansowe |
| zmiana | zmiana umowy albo statutu i wpis do KRS | uchwała wspólników albo walnego zgromadzenia | uchwała wspólników albo walnego zgromadzenia |
W spółce z o.o. wartość nominalna jednego udziału nie może być niższa niż 50 zł (Kodeks spółek handlowych, art. 154 § 1 i § 2, stan na 2026 r.). W spółce akcyjnej statut może przewidywać kapitały rezerwowe na szczególne straty albo wydatki (Kodeks spółek handlowych, art. 396 § 4, stan na 2026 r.).
Kapitał rezerwowy i rezerwa na zobowiązania to dwie odrębne pozycje pasywów. Rezerwa dotyczy przyszłego zobowiązania o niepewnej kwocie lub terminie, a kapitał rezerwowy pozostaje częścią kapitałów własnych.
Według standardowego wzoru bilansu dla jednostek innych niż banki i zakłady ubezpieczeń kapitał zapasowy wykazujesz po stronie pasywów, w pozycji A. Kapitał własny, w punkcie II. Kapitał zapasowy. Zestawienie zmian w kapitale własnym pokazuje dodatkowo:
Bilans pokazuje stan kapitału na dzień bilansowy i nie mówi, gdzie leżą odpowiadające mu pieniądze.
Porada datario.pl: czytając bilans, zestaw kapitał zapasowy z rachunkiem przepływów pieniężnych i strukturą aktywów. Wysoki kapitał zapasowy często idzie w parze z niskim stanem gotówki, gdy środki zamieniły się w należności, zapasy albo środki trwałe.
Na kapitał zapasowy trafia zysk netto, czyli kwota po rozliczeniu podatku dochodowego. Uchwała o pozostawieniu zysku w spółce nie powoduje ponownego opodatkowania tej samej kwoty.
Ustawa o CIT, czyli podatku dochodowym od osób prawnych, przewiduje dodatkowo szczególny koszt podatkowy. Oblicza się go jako iloczyn kwoty zysku przekazanego na kapitał zapasowy albo rezerwowy oraz stopy referencyjnej NBP z końca poprzedniego roku podatkowego, powiększonej o 1 punkt procentowy. Mechanizm obejmuje rok przekazania zysku i 2 kolejne lata podatkowe, jeśli spełnisz warunki ustawowe (Ustawa o podatku dochodowym od osób prawnych, art. 15cb, stan na 2026 r.). Przed zastosowaniem sprawdź status podatnika i stopę referencyjną z wymaganego dnia.
Spółka wypracowała zysk netto, a umowa pozwala przekazać go na kapitał zapasowy. W kolejnym roku zarząd planuje zakup maszyny produkcyjnej. Proces wygląda tak:
Schemat w skrócie: zysk netto → uchwała o podziale zysku → kapitał zapasowy → decyzja inwestycyjna → zakup środka trwałego. Czas całego procesu zależy od obiegu dokumentów, terminu sprawozdania i zwołania zgromadzenia, dlatego trudno podać jedną typową wartość. Najwięcej czasu oszczędzisz, gdy przed zgromadzeniem zbierzesz w jednym miejscu wszystkie informacje potrzebne do uchwały. Tę listę kontrolną skopiuj do arkusza albo notatki zespołu:
LISTA KONTROLNA: ZYSK NA KAPITAŁ ZAPASOWY (SPÓŁKA Z O.O.)
[ ] Sprawozdanie finansowe sporządzone i podpisane
[ ] Umowa spółki: cel, wysokość odpisu, limit kapa...
Porada datario.pl: zapisuj kolejne uchwały o kapitałach w jednym rejestrze z datą, kwotą, źródłem i celem. Przy następnym podziale zysku albo badaniu sprawozdania od razu widzisz, skąd wziął się każdy złoty kapitału zapasowego.
Ten prompt skopiuj do czatu AI, takiego jak ChatGPT, Gemini lub Claude, a fragmenty w nawiasach dopasuj do siebie. Nie wpisuj w nim danych osobowych ani poufnych.
Zanim pójdziesz na zgromadzenie wspólników, sprawdź z modelem, na co Twoja spółka może realnie przeznaczyć kapitał zapasowy i jakie pytania zadać księgowej.
Prowadzę [RODZAJ SPÓŁKI: SPÓŁKA Z O.O. ALBO SPÓŁKA AKCYJNA], która ma na kapitale zapasowym około [KWOTA] zł.
Umowa albo statut mówi o kapitałach tyle: [WKLEJ POSTANOWIENIA LUB NAPISZ „NIE WIEM”].
W tym roku myślimy o: [CEL, NP. ZAKUP MASZYNY, POKRYCIE STRATY, DYWIDENDA].
Rozpisz mi od 3 do 5 wariantów wykorzystania tego kapitału, każdy z plusami, ryzykami i tym, jaka uchwała jest potrzebna.
Weź pod uwagę, że w spółce akcyjnej część do jednej trzeciej kapitału zakładowego służy wyłącznie pokryciu straty.
Przy każdym wariancie zaznacz, czy daje spółce nową gotówkę, czy tylko przesuwa pozycje w kapitale własnym.
Podpowiedz, kiedy lepiej utworzyć kapitał rezerwowy na konkretny cel zamiast używać zapasowego.
Na koniec przygotuj listę pytań do księgowej i prawnika, bo przepisy i warunki art. 15cb ustawy o CIT chcę potwierdzić u nich.Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Kody GTU to oznaczenia od GTU_01 do GTU_13, które czynny podatnik VAT wpisuje w pliku…
Remanent, czyli spis z natury, to zestawienie towarów, materiałów i wyrobów, które firma rozliczająca się…
Prowadzisz agencję marketingową, sprzedajesz subskrypcje SaaS lub świadczysz usługi konsultingowe dla zagranicznych klientów? Wiesz już,…