
Redakcja datario.pl
Na datario.pl pomagamy wykorzystać w pełni potencjał technologii i danych. Pokazujemy, jak używać dashboardów, AI i nowych technologii, by pracować mądrzej każdego dnia.
Płatności online odpowiadały w 2024 roku za 36% wartości transakcji w strefie euro, a BLIK przetworzył w Polsce 173 mld zł, co pokazuje, że checkout dawno przestał być formalnością na końcu zakupów. One click payment, czyli płatność jednym potwierdzeniem, zamienia ten etap w jeden ruch klienta, bo dane płatnicze są już zapisane albo poddane tokenizacji. Różnica w liczbie kroków między pierwszym a kolejnym zakupem decyduje, czy klient dokończy zamówienie, czy zamknie kartę w połowie formularza.
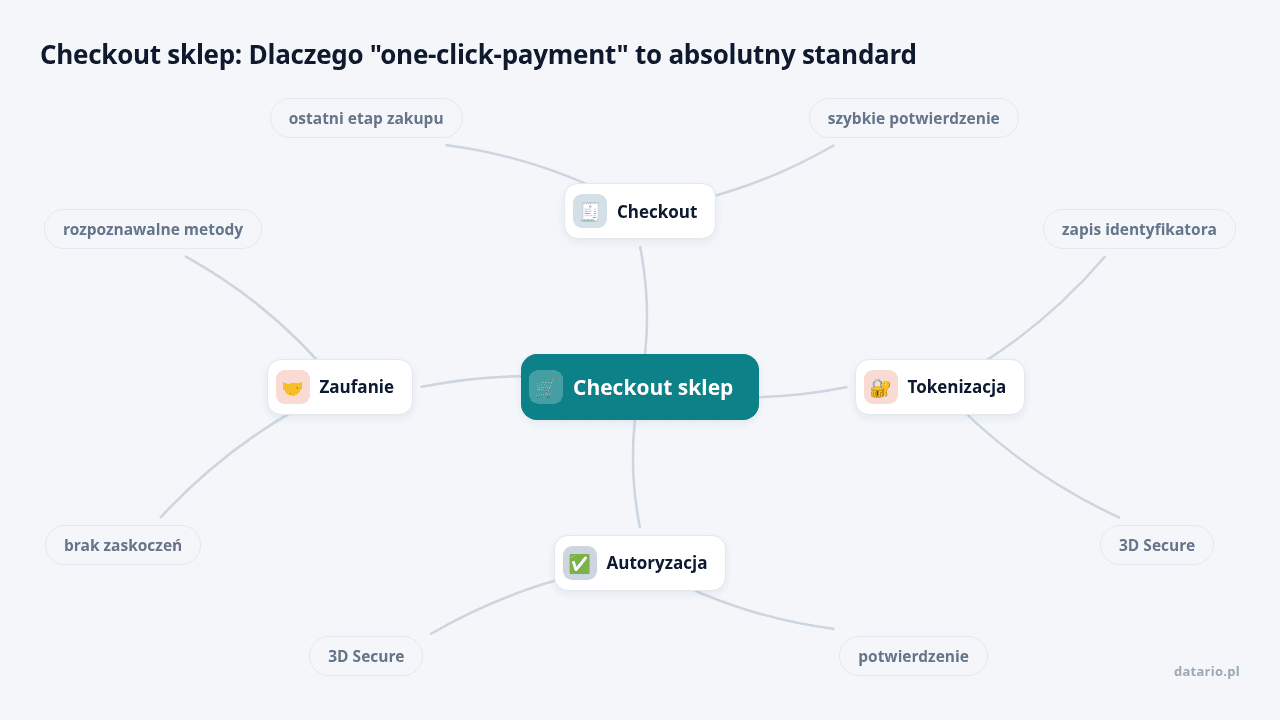
Checkout to ostatni etap ścieżki zakupowej w sklepie internetowym, czyli moment, w którym klient zamienia koszyk w konkretne zamówienie i płaci za nie. Standardowy checkout wymaga wpisania numeru karty, daty ważności, kodu CVV albo danych do przelewu, a czasem jeszcze zalogowania się na konto. One click payment, czyli płatność jednym kliknięciem, skraca ten proces do jednego potwierdzenia, bo dane płatnicze zostały już wcześniej zapisane albo poddane tokenizacji, czyli zamienione na bezpieczny identyfikator, który nie ujawnia pełnego numeru karty.
W Polsce podobną funkcję pełni BLIK One Click, czyli potwierdzenie transakcji w aplikacji bankowej bez wpisywania kodu przy każdym zakupie, a także zapisane portfele płatnicze, w których metoda płatności czeka gotowa do użycia. Dobrze rozdzielić trzy pojęcia, które łatwo się zlewają w jedno:
Klient widzi tylko krótki checkout, ale za tym stoi kilka mechanizmów działających razem.
One click payment przestał być nowinką technologiczną. Klient oczekuje go niezależnie od branży sklepu.
| Element | Klasyczny checkout | One click payment |
|---|---|---|
| Formularz | Pełny formularz z numerem karty, datą i CVV | Brak formularza, wybór zapisanej metody |
| Autoryzacja | Wpisanie kodu lub przekierowanie do banku | Jedno potwierdzenie, na przykład w aplikacji |
| BLIK One Click | Kod BLIK przy każdej transakcji | Potwierdzenie w aplikacji bankowej |
| Portfel płatniczy | Nie dotyczy | Zapisana metoda gotowa do użycia |
| 3D Secure | Dodatkowa autoryzacja przy każdej transakcji | Autoryzacja uproszczona dzięki tokenizacji |
Checkout to moment o najwyższym ryzyku utraty sprzedaży, bo klient już wybrał produkt i dodał go do koszyka, ale jeszcze nie zapłacił. Im więcej pól i kroków w płatności, tym większa szansa, że koszyk zostanie porzucony.
Klient, który wcześniej kupował w danym sklepie i ma tam konto, a mimo to musi ponownie wpisać numer karty, prawdopodobnie zamknie kartę przed dokończeniem zamówienia. One click payment eliminuje ten moment, bo sklep już wie, jak klient chce zapłacić.
W raporcie SPACE Europejskiego Banku Centralnego z 2024 roku płatności online odpowiadały za 21% liczby codziennych transakcji w strefie euro, a pod względem wartości było to już 36% (Europejski Bank Centralny, 2024). Checkout online jest więc pełnoprawnym kanałem płatniczym, a nie dodatkiem do sprzedaży stacjonarnej.
Porada datario.pl: zanim zaczniesz zmieniać checkout, sprawdź w statystykach sklepu, na którym kroku formularza klienci najczęściej wychodzą. To pokaże, czy problemem jest długość formularza, brak preferowanej metody płatności, czy coś zupełnie innego.
Polscy klienci przyzwyczaili się do natychmiastowych, prostych metod płatności, a BLIK jest naturalnym punktem odniesienia dla one click payment, bo klient potwierdza transakcję bezpośrednio w aplikacji bankowej. Szybkość ma znaczenie nie tylko na telefonie, ale też na komputerze, bo klient i tak nie chce wracać do przepisywania danych karty.
Raport EY o BLIK wskazuje, że w 2024 roku wartość płatności internetowych BLIK wyniosła 173 mld zł, a liczba aktywnych użytkowników sięgnęła 18,5 mln (EY, 2025). Skala tego rozwiązania pokazuje, że model jednego potwierdzenia jest w Polsce mocno osadzony rynkowo.
BLIK One Click działa dla powracających klientów, którzy wcześniej dokonali już płatności w danym sklepie i oznaczyli go jako zaufany. Nie zadziała więc przy pierwszej transakcji, co warto uwzględnić w komunikacji ze świeżym klientem.
| Rynek | Dominująca metoda | Skala |
|---|---|---|
| Polska | BLIK, w tym BLIK One Click | 18,5 mln aktywnych użytkowników, 173 mld zł płatności internetowych w 2024 roku (EY, 2025) |
| Strefa euro | Płatności kartą i portfele cyfrowe online | 21% liczby transakcji i 36% wartości transakcji online (Europejski Bank Centralny, 2024) |
PSD2, czyli druga dyrektywa o usługach płatniczych, oraz wymóg silnego uwierzytelniania klienta, znany jako SCA, wymusiły wyższy poziom bezpieczeństwa w płatnościach internetowych w całej Unii Europejskiej. Komisja Europejska wskazuje, że wymóg SCA zaczął obowiązywać od 14 września 2019 roku (Komisja Europejska, 2019). Od tego momentu europejski checkout musiał dostosować proces płatności do nowych reguł, zamiast opierać się jedynie na numerze karty.
W praktyce one click payment łączy szybkość z zabezpieczeniem, które klient odczuwa jako mniej uciążliwe niż klasyczny formularz karty. W kartach działa to zwykle przez 3D Secure, w aplikacjach mobilnych przez zatwierdzenie w bankowości mobilnej albo biometrię.
Przepisy w praktyce wymagają:
Porada datario.pl: jeśli operator płatności proponuje pominięcie autoryzacji przy każdej transakcji, sprawdź, na jakiej podstawie prawnej to robi. Uproszczenie checkoutu bez podstawy w wyjątkach SCA może narazić sklep na odrzucone transakcje albo problemy z bankiem klienta.
To również dobra okazja, by sprawdzić inne obszary gotowości sklepu, na przykład wymogi bezpieczeństwa produktów wynikające z GPSR, które obowiązują równolegle z regulacjami płatniczymi.
Porada datario.pl: przetestuj checkout na trzech różnych urządzeniach, telefonie z Androidem, iPhonie i laptopie. W praktyce właśnie różnice między urządzeniami najczęściej pokazują, gdzie proces płatności się rozpada.
Klient chce szybko zapłacić, ale też mieć kontrolę nad transakcją. One click payment działa najlepiej tam, gdzie klient zna sklep i ma dobre doświadczenie z poprzedniego zakupu. Zaufanie budują rozpoznawalne metody płatności, jasny komunikat o tym, co dzieje się z zapisanymi danymi, i brak zaskoczeń na ostatnim etapie zamówienia.
W badaniu SPACE Europejskiego Banku Centralnego 60% konsumentów strefy euro deklarowało obawy o prywatność podczas płatności cyfrowych lub działań bankowych (Europejski Bank Centralny, 2024). Oznacza to, że checkout musi być szybki, ale też przejrzysty, jeśli sklep chce zatrzymać klienta na dłużej.
Gdy klient ma pytanie o bezpieczeństwo płatności jeszcze przed finalizacją zamówienia, dobrze sprawdza się prosty chatbot dla sklepu, który odpowie bez przekierowania do działu obsługi i bez przerywania checkoutu.
| Element | Co daje klientowi |
|---|---|
| Rozpoznawalna metoda płatności | Poczucie, że transakcja przebiega tak jak zwykle |
| Tokenizacja | Dane karty nie są przechowywane w pełnej formie |
| Potwierdzenie biometryczne | Kontrola nad momentem autoryzacji |
| Jasny komunikat o zapisie danych | Brak niepewności co do tego, co sklep przechowuje |
| Możliwość zapamiętania urządzenia | Skrócenie kolejnych zakupów bez utraty bezpieczeństwa |
Klient wraca tam, gdzie szybka płatność idzie w parze z przejrzystością.
Nowy klient przechodzi przez pełny formularz i dodatkową autoryzację, czyli klika więcej razy i ma więcej okazji do rezygnacji. Kolejny zakup tego samego klienta sprowadza się do wyboru zapisanej metody i jednego potwierdzenia, bez ponownego wpisywania numeru karty czy adresu dostawy. Liczba kroków w checkoucie ma większe znaczenie niż szybkość internetu i decyduje, czy klient dokończy zamówienie w kilka chwil, czy zniechęci się w połowie.
W kanale mobilnym ta różnica liczy się jeszcze bardziej, bo ekran jest mały, a każde dodatkowe pole to kolejna okazja do rezygnacji. Checkout warto więc projektować zgodnie z zasadą projektowania najpierw na telefon, a nie dopisywać wersję mobilną na końcu prac.
Porada datario.pl: porównaj liczbę kroków w checkoucie dla nowego i powracającego klienta w swoim sklepie. Jeśli różnica jest niewielka, to znak, że one click payment nie jest jeszcze poprawnie skonfigurowany, tylko zapisana metoda płatności nie skraca faktycznej ścieżki zakupowej.
Największą korzyść z one click payment odnoszą sklepy, w których klienci wracają regularnie, oraz kanały mobilne, gdzie liczy się każde dotknięcie ekranu.
| Branża | Dlaczego one click payment się sprawdza |
|---|---|
| Moda | Częste, powtarzalne zakupy tego samego klienta |
| Beauty | Krótki impuls zakupowy, łatwy do utraty na formularzu |
| Elektronika | Wyższe koszyki, w których klient nie chce ryzykować błędu w formularzu |
| Dostawy spożywcze | Zakupy odtwarzane cyklicznie, często z telefonu |
| Subskrypcje | Płatności cykliczne wymagające zapisanej metody |
| Usługi cyfrowe | Zakup finalizowany w kilka sekund, bez przerywania sesji |
Im częściej klient wraca do tego samego sklepu, tym większy sens ma inwestycja w skrócenie checkoutu.
Wdrożenie płatności jednym kliknięciem nie kończy się na integracji z operatorem płatności: sklep musi też zadbać o zgodność z przepisami i o to, żeby proces działał tak samo dobrze na telefonie, jak na komputerze.
Przed startem warto przejść przez krótką listę kontrolną:
To również dobra okazja, by sprawdzić inne obszary gotowości sklepu, na przykład wymogi bezpieczeństwa produktów wynikające z GPSR, które obowiązują równolegle z regulacjami płatniczymi.
Porada datario.pl: przetestuj checkout na trzech różnych urządzeniach, telefonie z Androidem, iPhonie i laptopie. W praktyce właśnie różnice między urządzeniami najczęściej pokazują, gdzie proces płatności się rozpada.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Decyzja zakupowa w e-commerce zapada w koszyku – to tutaj użytkownik albo płaci, albo rezygnuje….
Jeśli prowadzisz import lub eksport, z pewnością spotkałeś się z wymaganiem podania „kodu HS" do…

Wprowadzenie produktu na rynek – czy to w sieciach handlowych, czy na marketplace'ach – wymaga…