
Redakcja datario.pl
Na datario.pl pomagamy wykorzystać w pełni potencjał technologii i danych. Pokazujemy, jak używać dashboardów, AI i nowych technologii, by pracować mądrzej każdego dnia.
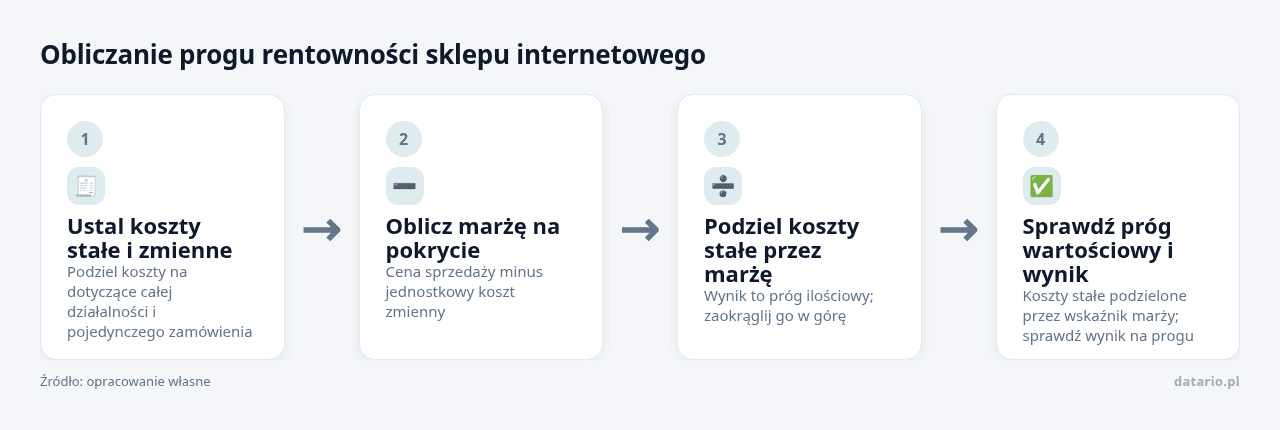
Próg rentowności obliczysz, dzieląc koszty stałe przez marżę na pokrycie jednej sztuki (cenę minus koszt zmienny) i zaokrąglając wynik w górę. Przy cenie 180 zł, koszcie zmiennym 108 zł i kosztach stałych 100 000 zł musisz sprzedać 1 389 sztuk miesięcznie, a rabat do 160 zł podnosi tę liczbę o 535.
Próg rentowności, nazywany też punktem równowagi lub break even point, to poziom sprzedaży, przy którym przychody pokrywają koszty stałe i zmienne (Open AGH, 2026). Firma nie ponosi wtedy straty, choć jeszcze nie zarabia. Poniżej progu masz stratę. Powyżej każda kolejna sztuka podnosi wynik o marżę na pokrycie, dopóki cena i koszty zgadzają się z założeniami (Open AGH, 2026).
Próg wyrażasz na dwa sposoby:
Wiele osób myli go z rentownością. Rentowność opisuje zdolność firmy do wypracowania wyniku w relacji do sprzedaży, aktywów albo kapitału. Najprostszy wskaźnik rentowności sprzedaży (ROS) liczysz jako zysk netto podzielony przez przychody ze sprzedaży i pomnożony przez 100%. Próg mówi, ile musisz sprzedać, żeby wyjść na zero, a wskaźnik rentowności ocenia, jak dobry jest wynik, który już osiągnąłeś.
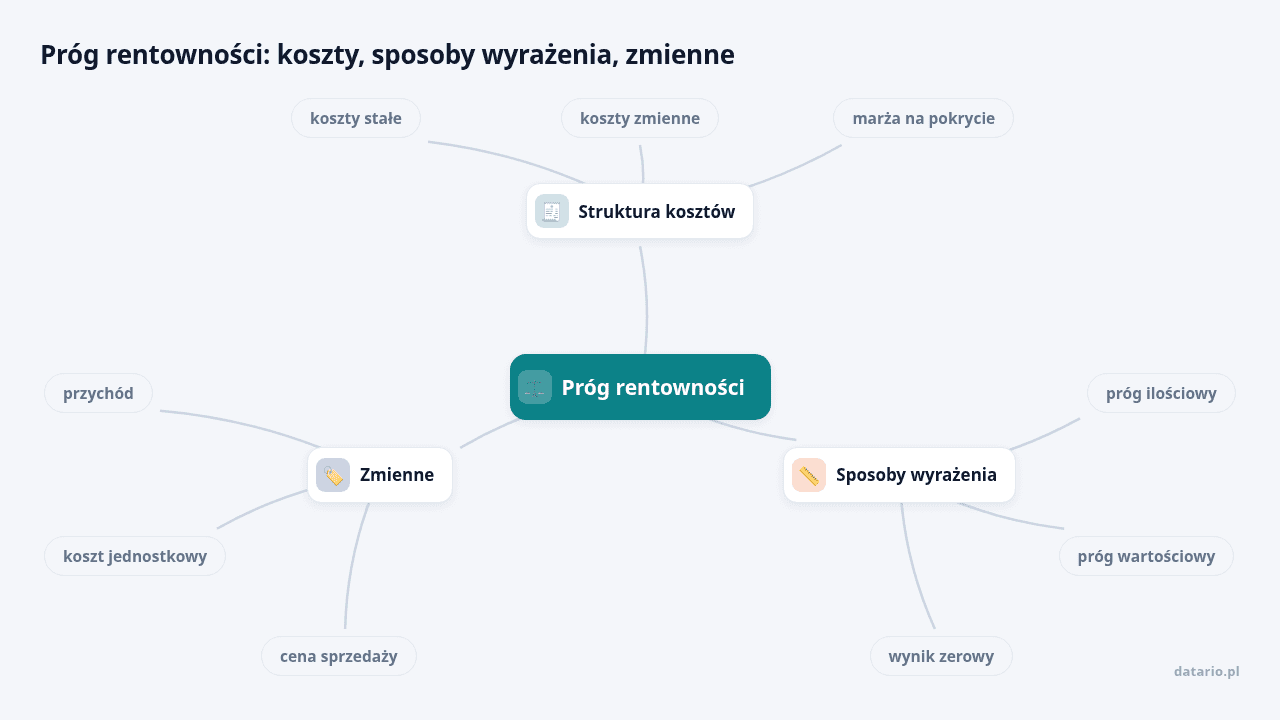
Do obliczeń potrzebujesz trzech grup danych. Koszty stałe w danym okresie nie zależą od liczby sprzedanych sztuk. W sklepie internetowym są to między innymi:
Koszty zmienne rosną z każdym zamówieniem. Należą do nich:
Marża na pokrycie to cena sprzedaży minus jednostkowy koszt zmienny. Z tej kwoty pokrywasz koszty stałe, a dopiero nadwyżka staje się zyskiem. Nie myl jej z narzutem: marża odnosi się do ceny sprzedaży, narzut do kosztu zakupu. Różnicę rozpisujemy przy okazji liczenia marży i narzutu w handlu internetowym.
Porada datario.pl: zanim cokolwiek policzysz, podziel koszty na dwie kolumny: dotyczące całej działalności i dotyczące pojedynczego zamówienia. Z kalkulacji najczęściej wypadają prowizje, pakowanie, dostawa i koszt reklamy przypadający na sprzedaż.
Próg ilościowy to koszty stałe podzielone przez marżę na pokrycie jednej sztuki, zaokrąglone w górę. Wartościowy otrzymasz, dzieląc koszty stałe przez wskaźnik marży na pokrycie. Skopiuj zestaw wzorów do swojego arkusza:
Marża na pokrycie        = Cena sprzedaży - Jednostkowy koszt zmienny
Wskaźnik marży           = Marża na pokrycie / Cena sprzedaży
Próg ilościowy (szt.)    = Koszty stałe / Marża na pokrycie   (zaokrąglij w górę)
Próg wartościowy (zł)    = Koszty stałe / Wskaźnik marży
Margines bezpieczeństwa  = Planowana sprzedaż - Sprzedaż na progu rentowności
Cena dla planu sprzedaży = Koszt zmienny + (Koszty stałe + Planowany zysk) / Planowana liczba sztuk
Wynik 1 388,89 sztuki oznacza 1 389 sztuk, bo przy 1 388 nadal jesteś pod kreską. Próg wartościowy lepiej liczyć ze wskaźnika marży, który nie wymaga wcześniejszego zaokrąglania.
Klasyczny model zakłada stałą cenę, stały koszt jednostkowy, podobną strukturę kosztów wszystkich produktów i jeden okres dla sprzedaży oraz kosztów. W prawdziwym sklepie wynik traktuj jako prognozę, którą sprawdzasz na bieżących danych.
Założenia dotyczą jednego miesiąca i jednego reprezentatywnego produktu. Kwoty są przykładowe:
Obliczenia:
Sprawdzenie w punkcie 5 wyłapuje większość pomyłek we wzorach, więc nie pomijaj go nawet przy prostym arkuszu.
Porada datario.pl: trzymaj osobne kolumny dla ceny brutto, ceny netto, kosztu zakupu netto, prowizji, dostawy, reklamy i zwrotów. Próg licz na kwotach netto, bo mieszanie brutto z netto zawyża albo zaniża marżę.
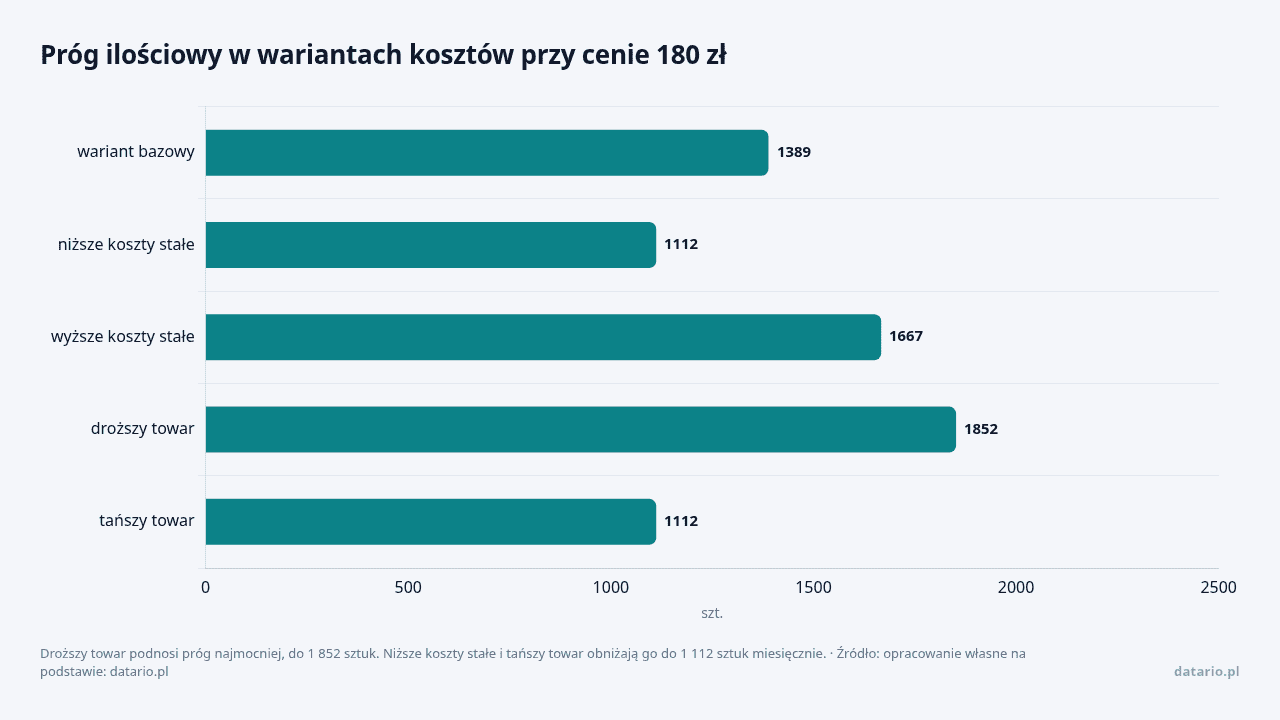
Zmiana dowolnej z trzech zmiennych od razu zmienia liczbę sztuk potrzebną do wyjścia na zero. Tabela zestawia warianty przy cenie 180 zł:
| Wariant | Koszty stałe | Koszt zmienny | Marża na pokrycie | Próg ilościowy | Próg wartościowy |
|---|---|---|---|---|---|
| bazowy | 100 000 zł | 108 zł | 72 zł | 1 389 szt. | 250 000 zł |
| niższe koszty stałe | 80 000 zł | 108 zł | 72 zł | 1 112 szt. | 200 000 zł |
| wyższe koszty stałe | 120 000 zł | 108 zł | 72 zł | 1 667 szt. | 300 000 zł |
| droższy towar | 100 000 zł | 126 zł | 54 zł | 1 852 szt. | 333 333 zł |
| tańszy towar | 100 000 zł | 90 zł | 90 zł | 1 112 szt. | 200 000 zł |
Każde dodatkowe 10 000 zł kosztów stałych to około 139 sztuk więcej miesięcznie. Nowy pracownik, większy magazyn czy abonament narzędzia do automatyzacji podnoszą próg niezależnie od tego, czy sprzedaż wzrośnie. Wzrost kosztu zmiennego o 18 zł wymaga sprzedaży 463 sztuk więcej.
Tańszy towar kusi, jednak niski koszt zakupu nic nie da, jeśli zjedzą go zwroty i obsługa reklamacji. W sklepie z wieloma produktami licz średni ważony wskaźnik marży. Gdy spada udział produktów o wyższej marży, próg wartościowy rośnie przy tych samych kosztach stałych (Open AGH, 2026).
Przy kosztach stałych 100 000 zł, koszcie zmiennym 108 zł i planie 2 000 sztuk cena 158 zł pozwala wyjść na zero. Jeśli chcesz zarobić 20 000 zł, potrzebujesz ceny 168 zł.
Ten sam rachunek pomaga ocenić promocję. Obniżka z 180 zł do 160 zł zmniejsza marżę do 52 zł, a próg rośnie do 1 924 sztuk, czyli o 535. Zanim ogłosisz rabat, policz, o ile musi wzrosnąć sprzedaż, żeby obniżka się zwróciła.
Miejsce reklamy w kalkulacji zależy od sposobu rozliczania kampanii:
Przy planie 2 000 zamówień graniczny koszt reklamy jednego zamówienia wynosi 180 zł minus 108 zł minus 50 zł kosztów stałych na sztukę, czyli 22 zł. Powyżej tej kwoty plan sprzedaży nie pokrywa kosztów stałych.
Porada datario.pl: ustaw w arkuszu trzy scenariusze reklamy: bez kampanii, z kosztem docelowym i z kosztem maksymalnym. Każdy oceniaj po liczbie zamówień potrzebnych do wyjścia na zero, bo kliknięcia ani sam przychód tego nie pokażą.
Skorzystaj z promptu poniżej w ulubionym czacie AI (ChatGPT, Gemini, Claude). Zamień pola w nawiasach na swoje informacje i zanonimizuj dane poufne.
Wpisz swoje liczby, a zanim ogłosisz rabat albo dołożysz pieniędzy do kampanii, zobaczysz, ile zamówień więcej musisz sprzedać, żeby to się zwróciło.
Prowadzę sklep internetowy. Moje miesięczne koszty stałe to [KOSZTY STAŁE], cena netto mojego głównego produktu to [CENA NETTO], a koszt zmienny jednej sztuki wynosi [KOSZT ZMIENNY].
Planuję sprzedać w miesiącu [PLANOWANA LICZBA SZTUK].
Policz mój próg rentowności w sztukach i w złotych, a potem zaproponuj co najmniej pięć scenariuszy do przetestowania: rabat, podwyżkę ceny, stały budżet reklamy, reklamę rozliczaną za zamówienie i tańszego dostawcę.
Dla każdego scenariusza pokaż nowy próg, o ile sztuk się przesuwa i jaki graniczny koszt reklamy na zamówienie mogę przyjąć przy moim planie sprzedaży.
Licz wszystko na kwotach netto. Gdy brakuje ci danych, najpierw zapytaj, a dopiero potem przyjmij założenia.
Na koniec wskaż scenariusz najbardziej ryzykowny w mojej sytuacji. Podpowiedz też, które dane ze sklepu, z systemu reklamowego i z księgowości mam sprawdzić przed decyzją.Sprzedaż przez sieci komputerowe prowadziło w 2024 roku 18,3% przedsiębiorstw objętych badaniem (GUS, Społeczeństwo informacyjne w Polsce, 2025), a zakupy w internecie w ciągu 12 miesięcy deklarowało 69,7% osób w wieku od 16 do 74 lat (GUS, 2025). Model progu przyda się więc także małym zespołom sprzedającym online.
Arkusz zbudujesz w pięciu krokach:
Odświeżaj model co miesiąc i po każdej większej zmianie cennika, prowizji albo budżetu reklamowego. Wynik równy zero nie zostawia pieniędzy na podatki, rozwój ani bufor bezpieczeństwa, dlatego próg traktuj jako dolną granicę planu.
Podziel koszty stałe przez różnicę między ceną jednej sztuki a jej kosztem zmiennym i zawsze zaokrąglaj w górę. Gdy wychodzi 1 388,89, liczysz 1 389 sztuk, bo przy 1 388 nadal jesteś na minusie. Jednostką może być też zamówienie albo godzina usługi.
Próg wskazuje, ile musisz sprzedać, żeby nie stracić, a wskaźnik rentowności mierzy, jak dobry jest wynik, który już masz, w relacji do sprzedaży, aktywów albo kapitału. Najprostszy z nich, rentowność sprzedaży (ROS), to zysk netto podzielony przez przychody ze sprzedaży i pomnożony przez 100%. Pierwszy przydaje się przy planowaniu, drugi przy ocenie efektów.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Kody GTU to oznaczenia od GTU_01 do GTU_13, które czynny podatnik VAT wpisuje w pliku…
Remanent, czyli spis z natury, to zestawienie towarów, materiałów i wyrobów, które firma rozliczająca się…
Prowadzisz agencję marketingową, sprzedajesz subskrypcje SaaS lub świadczysz usługi konsultingowe dla zagranicznych klientów? Wiesz już,…