
Redakcja datario.pl
Na datario.pl pomagamy wykorzystać w pełni potencjał technologii i danych. Pokazujemy, jak używać dashboardów, AI i nowych technologii, by pracować mądrzej każdego dnia.
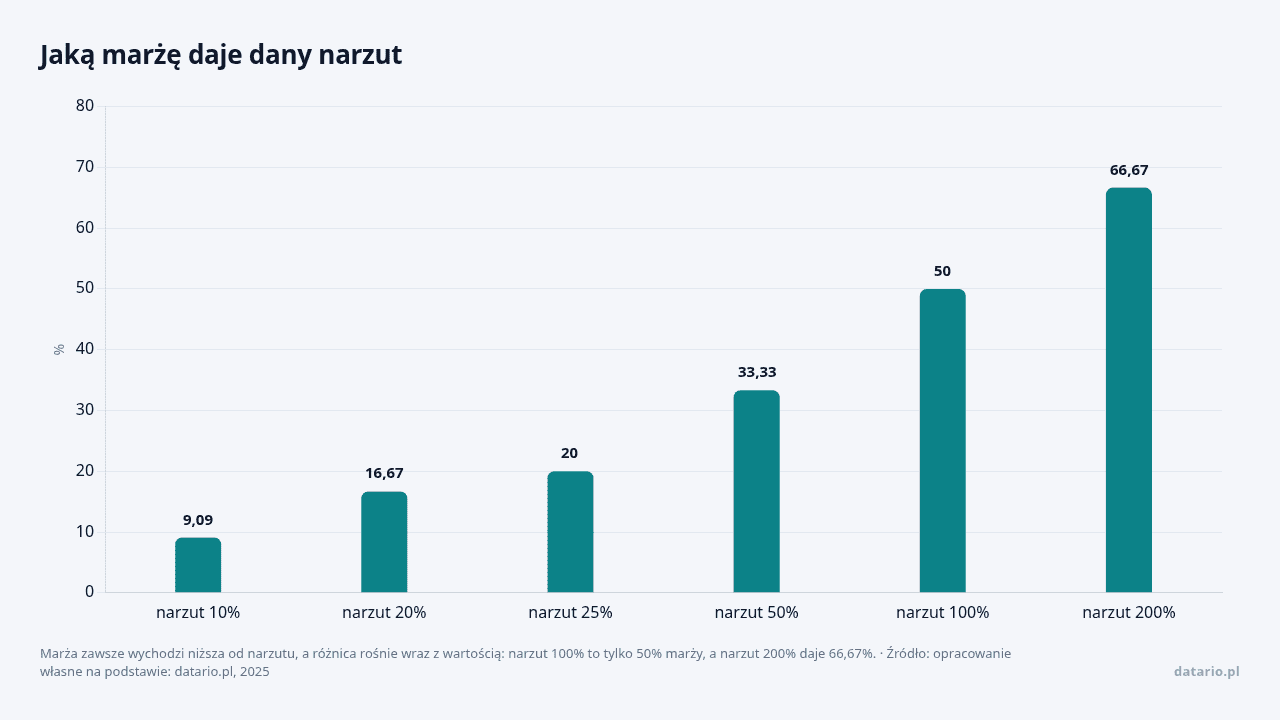
Marża różni się od narzutu podstawą: marżę liczysz od ceny sprzedaży, narzut od kosztu zakupu. Towar kupiony za 100 zł i sprzedany za 150 zł ma więc narzut 50% i marżę 33,33%. Cenę ustalaj narzutem, a rentowność sprawdzaj marżą liczoną po kosztach sprzedaży: z 50% marży brutto po reklamie, prowizjach i zwrotach może zostać tylko 15,5% ceny.
Oba wskaźniki wychodzą z tego samego zysku, tyle że marżę odnosisz do ceny sprzedaży, a narzut do kosztu zakupu (PARP, 2025). Marża pokazuje, jaka część ceny zostaje po odjęciu kosztu towaru. Narzut mówi, o ile procent podniosłeś koszt zakupu, żeby ustalić cenę.
Prosty przykład opiera się na trzech założeniach:
Zarabiasz 50 zł. Narzut wynosi 50%, bo ta kwota to połowa kosztu zakupu. Marża wynosi 33,33%, bo te same 50 zł stanowią jedną trzecią ceny sprzedaży. Przy tych samych danych marża procentowa zawsze wychodzi niższa od narzutu, bo dzielisz zysk przez wyższą kwotę.
zysk kwotowy       = cena sprzedaży - koszt zakupu
marża procentowa   = (cena sprzedaży - koszt zakupu) / cena sprzedaży × 100%
narzut procentowy  = (cena sprzedaży - koszt zakupu) / koszt zakupu × 100%

Arkusz (A2 = cena sprzedaży netto, B2 = koszt zakupu netto):
marża:  =(A2-B2)/A2
narzut:  =(A2-B2)/B2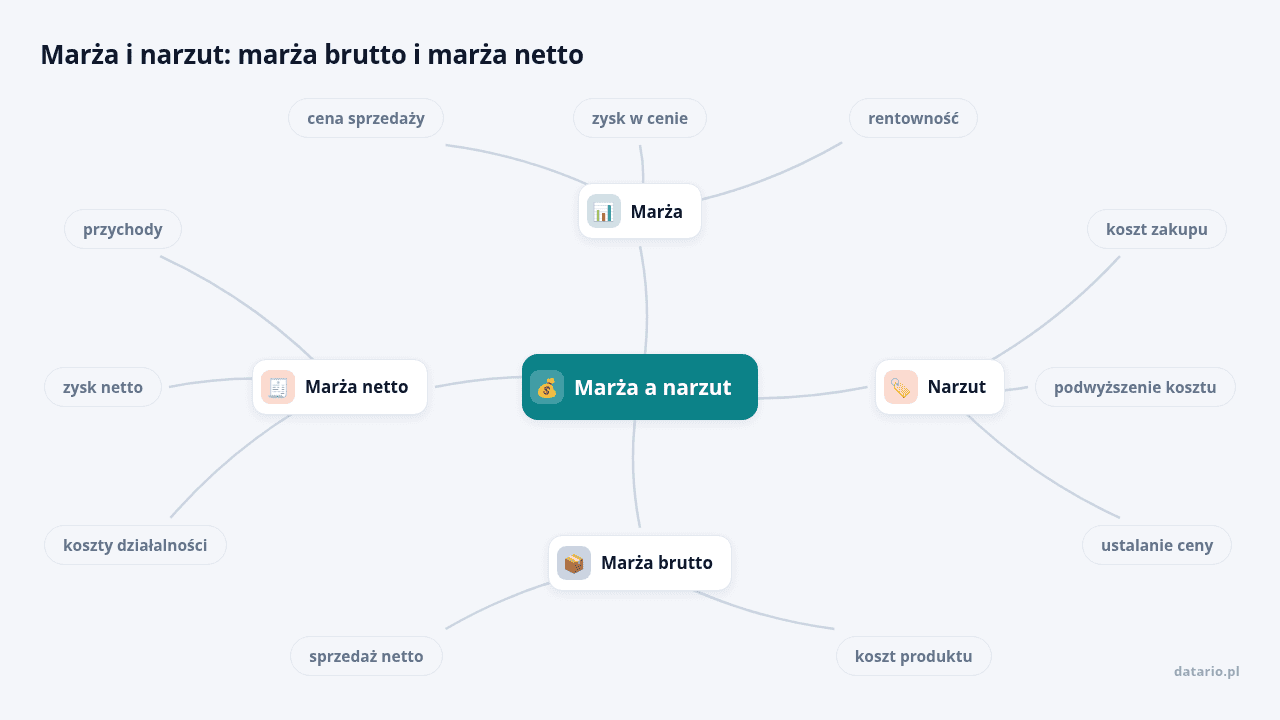
Jeśli zapiszesz procent jako ułamek, zamienisz narzut na marżę jednym działaniem. Narzut 50% to 0,5, więc marża wynosi 0,5 / 1,5, czyli 33,33%. W drugą stronę: marża 40% daje narzut 0,4 / 0,6, czyli 66,67%.
marża  = narzut / (1 + narzut)
narzut = marża / (1 - marża)

Arkusz (C2 = narzut jako ułamek, D2 = marża jako ułamek):
marża z narzutu:  =C2/(1+C2)
narzut z marży: =D2/(1-D2)| Narzut | Odpowiadająca marża |
|---|---|
| 10% | 9,09% |
| 20% | 16,67% |
| 25% | 20% |
| 30% | 23,08% |
| 40% | 28,57% |
| 50% | 33,33% |
| 75% | 42,86% |
| 100% | 50% |
| 150% | 60% |
| 200% | 66,67% |
Różnica między wskaźnikami rośnie razem z ich wartością: przy narzucie 10% marża jest niższa o niecały punkt procentowy, przy narzucie 200% już o ponad 133 punkty.
Porada datario.pl: narzutu używaj w cenniku i w rozmowach z dostawcami, kiedy wychodzisz od kosztu zakupu. Rentowność raportuj marżą. Gdy jedna osoba w zespole mówi „50%” o narzucie, a druga rozumie to jako marżę, ta druga oceni zysk wyżej, niż jest naprawdę.
Marża brutto pokazuje, ile zostaje ze sprzedaży po odjęciu bezpośredniego kosztu produktu. W sklepie liczysz ją z wartości netto: przychód netto minus koszt własny sprzedaży, podzielone przez przychód netto i pomnożone przez 100%. Na koszt własny sprzedaży składa się zwykle cena zakupu i koszty bezpośrednie, na przykład opakowanie przypisane do zamówienia albo przygotowanie produktu do sprzedaży.
Marża zysku netto to zysk netto podzielony przez przychody netto. Obejmuje koszty całej działalności, między innymi:
Kwota, która zostaje po odjęciu samej ceny zakupu, to marża brutto, nawet jeśli ktoś w firmie nazywa ją netto. Pojedynczy produkt może mieć wysoką marżę, a cały sklep niską, gdy większość sprzedaży przypada na towary o niskiej rentowności.
Marżę od ceny brutto liczysz tym samym wzorem: cena sprzedaży brutto minus koszt zakupu brutto, podzielone przez cenę sprzedaży brutto i pomnożone przez 100%. Wynik jest poprawny tylko wtedy, gdy obie kwoty zawierają VAT według tej samej stawki. Przy różnych stawkach najpierw przelicz kwoty na netto, dzieląc cenę brutto przez 1 plus stawka VAT. Jeśli rozliczasz VAT, podatek należny i naliczony nie są twoim przychodem ani kosztem, dlatego rentowność bezpieczniej liczyć z netto.
Marża w sklepie nie jest oprocentowaniem, choć słowo brzmi tak samo jak w banku. Marża kredytowa to stały składnik oprocentowania, który bank dodaje do stawki referencyjnej. Marża handlowa 30% oznacza z kolei, że po odjęciu kosztu zostaje 30% ceny sprzedaży, więc obu wskaźników nie da się porównać.
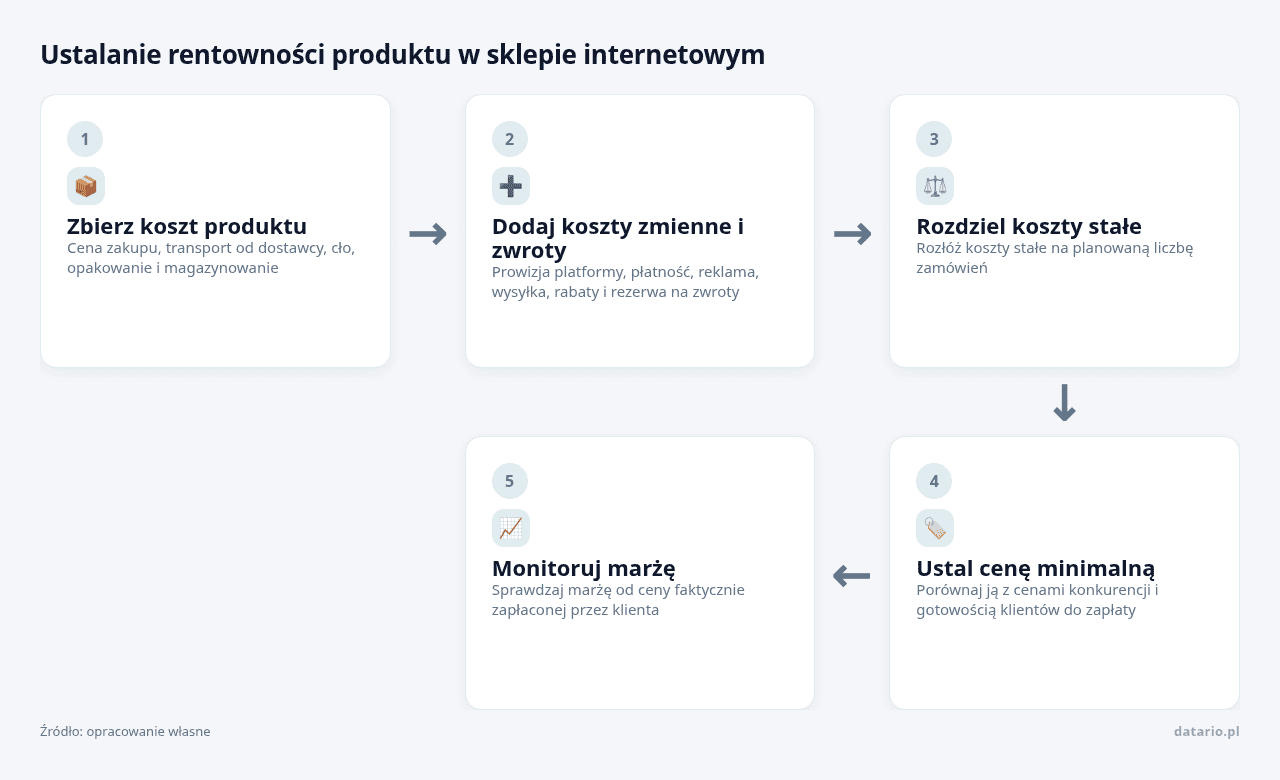
Marżę ustalasz od dołu: najpierw zbierasz wszystkie koszty zamówienia, dopiero potem dokładasz zysk.
Przy zwrotach obowiązuje cię prawo unijne. Konsument kupujący na odległość ma co do zasady 14 dni na odstąpienie od umowy, a sprzedawca zwraca mu płatności razem z kosztem najtańszej standardowej dostawy. Bezpośredni koszt odesłania towaru ponosi klient, jeśli go o tym poinformowałeś (Parlament Europejski i Rada Unii Europejskiej, Dyrektywa 2011/83/UE, 2011). Taką informację umieść w regulaminie swojego sklepu.
Koszty procentowe to opłaty, które platformy naliczają jako procent ceny. W przykładzie przyjmujemy 15%:
cena minimalna netto = (koszt produktu + koszty zmienne kwotowe
                        + koszt stały na zamówienie + planowany zysk)
                        / (1 - koszty procentowe)

Przykład: (100 + 25 + 30 + 20) / (1 - 0,15) = 175 / 0,85 = 205,88 zł netto
Cena z kalkulacji wyznacza dolną granicę, poniżej której każde zamówienie zjada twój zysk.
Porada datario.pl: wyznacz dla każdego produktu trzy ceny. Pierwsza pokrywa koszt produktu i koszty zmienne, druga dodatkowo koszty stałe, trzecia zawiera planowany zysk. Promocje ustawiaj tak, żeby nigdy nie schodziły poniżej pierwszej.
Marża katalogowa często wygląda dobrze, bo uwzględnia tylko cenę zakupu. Dlatego warto liczyć też marżę kontrybucyjną, czyli część ceny, która zostaje po odjęciu kosztu produktu i kosztów zmiennych. Pokazuje ona, ile każde zamówienie wnosi do pokrycia kosztów stałych.
Przykład jednego zamówienia:
Po odjęciu wszystkich pozycji zostaje 31 zł, czyli 15,5% ceny. Z 50% marży brutto po kosztach sprzedaży zostaje mniej niż jedna trzecia, a z tej kwoty sklep musi jeszcze opłacić koszty stałe. Gdy średni wkład zamówienia wynosi 30 zł, a koszty stałe 30 000 zł miesięcznie, próg rentowności sklepu wypada przy 1000 zamówień.
W dropshippingu, czyli modelu, w którym towar wysyła klientowi bezpośrednio dostawca, koszt zakupu obejmuje cenę dostawcy i opłatę za realizację zamówienia. Rozkład kosztów w tym modelu znajdziesz w tekście o marżach w dropshippingu.
Weźmy sklep z 300 produktami, który co tydzień sprawdza rentowność. Ręczne przepisywanie danych z kilku systemów zajmuje kilka godzin, zależnie od jakości danych. Gdy połączysz źródła w jednym arkuszu albo narzędziu raportowym, obliczenia wykonają się same po imporcie, a tobie zostanie analiza wyników. Ile czasu zyskasz, pokaże pomiar pierwszych tygodni w twoim sklepie.
Raport działa dopiero wtedy, gdy marżę liczysz od ceny faktycznie zapłaconej przez klienta, po rabatach i z przypisanym kosztem reklamy. Rozdzielaj w nim:
Jedna marża dla całego asortymentu ukrywa towary, które przynoszą stratę.
Porada datario.pl: w arkuszu trzymaj osobne kolumny dla ceny netto, VAT i ceny brutto. Marżę licz z netto, a cenę brutto wykorzystuj do sprawdzenia, czy zgadza się z ofertą, którą widzi klient.
Oba wskaźniki dzielą ten sam zysk przez inną podstawę: marżę liczysz od ceny sprzedaży, narzut od kosztu zakupu. Gdy kupujesz towar za 100 zł i sprzedajesz go za 150 zł, zarabiasz 50 zł, co daje narzut 50% i marżę 33,33%. Narzutem wygodnie ustalisz cenę w cenniku, a rentowność oceniaj marżą, żeby nie przeszacować zysku.
Marża brutto mówi, ile zostaje ze sprzedaży po odjęciu bezpośredniego kosztu produktu, czyli ceny zakupu i kosztów takich jak przypisane do zamówienia opakowanie. Liczysz ją, dzieląc przychód netto pomniejszony o koszt własny sprzedaży przez przychód netto. Z tej kwoty sklep musi jeszcze opłacić reklamę, prowizje, wysyłkę, zwroty i koszty stałe. W przykładowym zamówieniu za 200 zł netto 50% marży brutto po kosztach sprzedaży kurczy się do 15,5% ceny.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Kody GTU to oznaczenia od GTU_01 do GTU_13, które czynny podatnik VAT wpisuje w pliku…
Remanent, czyli spis z natury, to zestawienie towarów, materiałów i wyrobów, które firma rozliczająca się…
Prowadzisz agencję marketingową, sprzedajesz subskrypcje SaaS lub świadczysz usługi konsultingowe dla zagranicznych klientów? Wiesz już,…